11月2日下午,美国马萨诸塞大学经济学荣休教授、学术―产业研究网络联合创始人兼主席威廉·拉佐尼克(William Lazonick)教授做客复旦大学中国研究院“思想者对话”,发表题为“美国金融化与经济不平等”(Financialization of US Corporations and American Inequality)的演讲。国家高端智库理事会理事、复旦大学中国研究院院长张维为教授,复旦大学中国研究院高级研究员陈平与拉佐尼克教授展开深度对话。
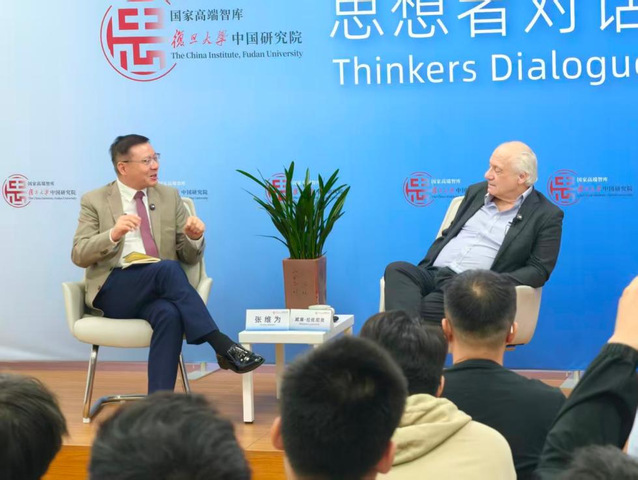
张维为教授主持对话
拉佐尼克教授开宗明义:美国的不平等并非市场自然演化所致,而是公司治理制度变化的结果。从宏观层面看,人们都希望实现稳定而公平的经济增长,但主流经济学缺乏一种“创新型企业理论”,因而无法真正解释美国不平等的根源。
他认为,不关注大公司在做什么、如何配置资源、创造的财富如何被分配等问题,就无法理解美国经济。美国经济由大公司主导。数据显示,美国有1138家公司雇员在1万人以上,这些大公司平均雇员规模超过3.6万人,占美国企业部门就业的30%以上、工资总额的34%。
拉佐尼克教授将公司治理分为两种模式:一种是“渐进性价值创造”(PVC),即通过创新生产更高质量、更低成本的产品,并使价值创造的参与者比较公平地分享收益;另一种是“掠夺性价值榨取”(PVE),即某些经济行为者攫取的现金远远超过他们对价值创造的贡献。
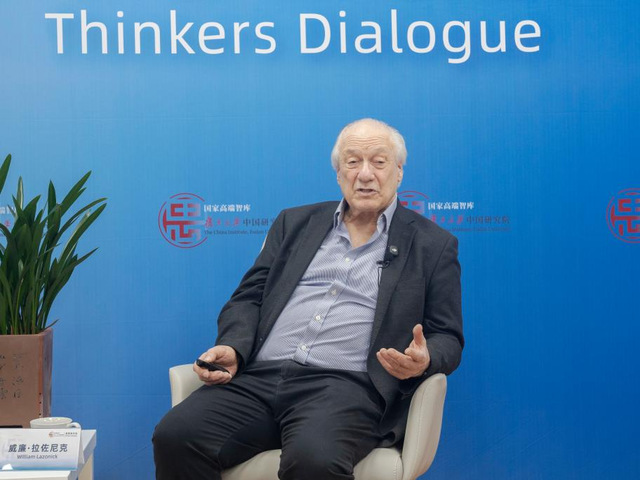
拉佐尼克教授发表演讲
自1980年代以来,美国公司日益被“股东价值最大化”的意识形态主导,公司经营模式从“留存—再投资”转向“裁员—分配”。其结果是,美国收入不平等持续扩大,资本收入与工资收入的差距不断拉大。在他看来,“股东价值最大化”这一意识形态“旨在削弱劳动者的权力、增强股东的权力”,并声称只有股东在承担公司的经营风险。但实际上,纳税人和员工同样承担着没有回报保证的投资风险。
拉佐尼克教授指出,股票回购是理解美国公司金融化的关键切入点。1982年,美国证券交易委员会(SEC)通过10b-18规则,为上市公司进行股票回购提供了“安全港”:只要单日回购量不超过前四周平均日交易量的25%,回购就不会被指控为市场操纵行为。1997年,股票回购首次超过分红,成为美国公司向股东分配现金的主要形式之一。
他进一步区分了分红与回购的差异:分红流向所有股东,回购则主要奖励在买卖时点进行套利的股票出售者;在收入分配高度不均的美国,回购收益更集中于顶层。与此同时,高管股票薪酬制度使管理层具有强烈动机通过回购推高股价。他以苹果、英伟达、通用汽车等公司为例指出,大规模回购与高管薪酬、对冲基金压力相互强化。数据显示,2014—2023年,标普500中的493家公司回购了价值6.8万亿美元的股票,占其净利润的57%;这些公司的分红金额为4.9万亿美元,占其净利润的41%。苹果公司在2013年至2026年第三季度回购了8680亿美元,占其同期净收入的88.2%,同期分红则是1838亿美元。英伟达2022年以来已累计回购1320亿美元,其董事会还授权在2028财年前再回购1500亿美元。
由此,拉佐尼克教授指出,回购不是对创新的投资,而是被用于推高股价。其后果是战后美国生产率与工资同步增长局面的结束:1948—2025年,生产率持续上升,实际工资增长却明显落后。
在对话环节,张维为教授回忆起与陈平教授一起拜访当时已经90高龄的英国著名历史学家艾瑞克·霍布斯鲍姆(Eric Hobsbawm),霍布斯鲍姆认为,从“荷兰帝国”到大英帝国,再到美帝国的衰落都与经济金融化有关。张维为教授谈到,亚当·斯密(Adam Smith)的《道德情操论》《国富论》里所讲的价值创造,演变为米尔顿·弗里德曼(Milton Friedman)《资本主义与自由》所论述的个人自由是终极价值,到新自由主义的“法无禁止皆可为”“规则范围内个人利润最大化”等等最终导致了美国今天的企业金融化和产业空心化。
张维为教授对话拉佐尼克教授
拉佐尼克教授认为,自己的理论根植于马克思,同时受到霍布斯鲍姆、马歇尔(Alfred Marshall)、熊彼特(Joseph Schumpeter)、彭罗斯(Edith Penrose)、钱德勒(Alfred Chandler,Jr.)等学者的影响,并对弗里德曼和萨缪尔森(Paul Samuelson)的理论提出批评。他提到,弗里德曼1970年关于“企业社会责任”的文章,其背景是通用汽车当时尝试引入关注环境和安全事务的公共利益董事;弗里德曼将这一提议称为“不民主的社会主义”。拉佐尼克教授认为,弗里德曼代表的这种思路实际上是在说“不要创新”。此后,通用汽车逐步走向金融化,市场份额下降,并在电动汽车转型中落后。
张维为教授还谈到,美国拜登政府时期通过的《芯片与科学法案》中,股票回购限制措施的效果问题。拉佐尼克教授回顾道:拜登任副总统时曾读过他在《哈佛商业评论》上的文章,并与他见面;2016年,拜登曾经准备为《华尔街日报》撰写评论,讨论高管回购和高管薪酬问题。但后来,拜登政府只推出了税率仅为1%的回购税,“这反而使回购合法化”。拉佐尼克教授认为,公司并不在乎1%的税,甚至10%的税也未必在乎。他主张直接禁止回购,或至少征收40%的税。2017年税改后,美国公司的回购规模不断破纪录。拜登政府时期,回购规模屡创新高,接近每年1万亿美元。
陈平教授认为,拉佐尼克教授的理论实际上整合了三种理论视角:熊彼特创新理论、马克思主义,以及社会动力学。这一整合是独特的贡献。拉佐尼克教授将转折点定在1970年代,这是一个具有历史性的重要判断,但还可以补充三个宏观因素:
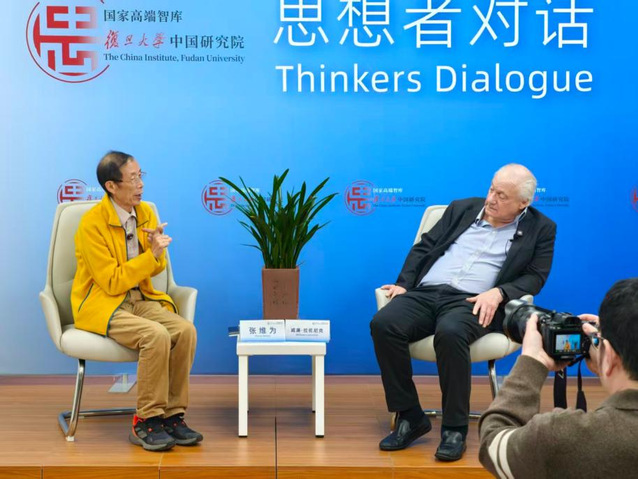
陈平教授对话拉佐尼克教授
第一是技术革命。1970年代以来,芯片、电信等新技术加速发展,正如熊彼特所说的“创造性破坏”,大量中小企业被淘汰,创造出不少巨头公司。
第二是地缘政治。苏联解体后,美国面临的军事竞争压力减弱,美国认为不再需要技术竞争,驱动力从军工转向金融。里根执政时期,政府放松了对资本的管制,进一步强化垄断、削弱工会,制衡资本的力量随之消失。
第三是规则变化。股东权力超过利益相关者,“这是戏剧性的变化,在欧洲没有发生,只在美国发生。”
拉佐尼克教授补充,二战后,美国大公司崛起,这一变化不仅体现在企业规模上,更体现在商业模式上:旧模式是垂直一体化,有工会、终身雇佣和固定收益养老金;新模式则依托全球价值链和蓝领工作外包,并以股票期权等作为激励手段。中国与美国新模式一起成长,日本将旧模式做到了极致,却在新一轮技术革命中落后。
在互动环节,拉佐尼克教授就中美股票市场对产业和创新作用的比较、人工智能与美国制造业前景、运用数学模型优化CEO薪酬结构的可能性、美国中期选举的前景等问题与现场观众展开深入讨论。
威廉·拉佐尼克简介
威廉·拉佐尼克是当代最具开创性与全球影响力的创新经济学和企业史学者之一,曾任美国企业史学会主席。他于1975年获哈佛大学经济学博士学位,并留校讲授马克思主义经济学。自1985年起,他历任哥伦比亚大学巴纳德学院经济学终身教授、普林斯顿高等研究院研究员,并在马萨诸塞大学洛厄尔分校创建区域经济与社会发展系,现为该校经济学荣休教授、学术―产业研究网络联合创始人兼主席。他深耕创新型企业理论、公司治理与金融化,代表作包括《车间的竞争优势》《企业组织与市场经济之谜》《创新魔咒:新经济能否带来持续繁荣?》等,其中《创新魔咒:新经济能否带来持续繁荣?》获2010年熊彼特奖。他曾两度获得《企业史评论》年度最佳论文奖、2014年《哈佛商业评论》麦肯锡奖。他的近期著作包括合著作品《掠夺性价值攫取》(牛津大学出版社,2020)、专著《为创新而投资》(剑桥大学出版社,2023)以及合著作品《美国医药产业中的创新与金融化》(剑桥大学出版社,2025)等。